
صلاح بكر
كاتب
قمة بانكوك
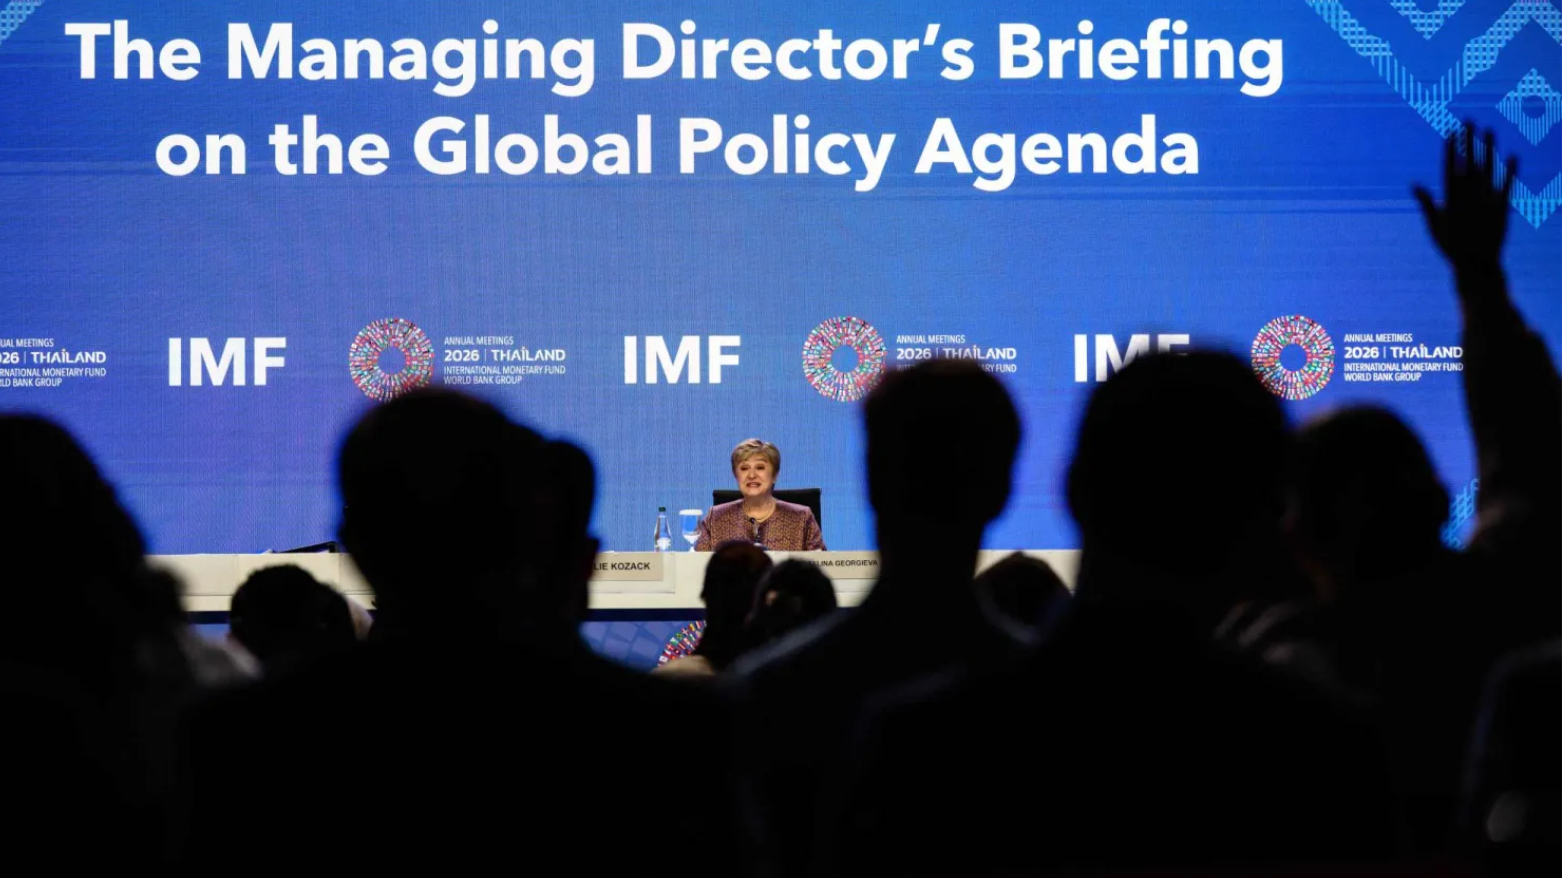
تكتسب الاجتماعات السنوية لمجموعة البنك الدولي وصندوق النقد الدولي لعام 2026، والمقامة في العاصمة التايلاندية بانكوك خلال الفترة من 12 إلى 18 أكتوبر/تشرين الأول 2026، أهمية استثنائية ضمن أدبيات الاقتصاد السياسي الدولي؛ كونها تنعقد في مرحلة تتسم بالسيولة الجيوسياسية والتغيرات الهيكلية في أسواق المال والطاقة العالمية. ورغم رفعه لتوقعات النمو العالمي إلى 3.1% لعام 2026، أفرد صندوق النقد الدولي في تقرير آفاق الاقتصاد العالمي (WEO) الصادر في بانكوك مساحة تحليلية واسعة لمنطقة الشرق الأوسط وشمال إفريقيا (MENA)، خافضاً توقعات النمو الإقليمي بشكل حاد نتيجة تداخل المخاطر الأمنية مع ارتفاع أعباء الدين العام والعجز الهيكلي.
أبعاد الصدمات الجيوسياسية واختلال سلاسل الإمداد العالمية
تشير البيانات المحدثة في بانكوك إلى أن حالة "عدم اليقين" أدت إلى انكماش معدل نمو الناتج المحلي الإجمالي لمنطقة الشرق الأوسط وشمال إفريقيا وآسيا الوسطى إلى -0.3% لعام 2026، بعد أن كانت التوقعات السابقة تتنبأ بنمو إيجابي قدره 1.9%. وتتجلى آثار هذه الصدمات في ثلاثة منافذ رقمية رئيسية:
1. صدمات أسواق النفط والشحن اللوجستي: سجلت أسعار النفط متوسطاً متوقعاً عند 96 دولاراً للبرميل لعام 2026 (بارتفاع ناهز 41% مقارنة بعام 2025)، مع حدوث ذروة سعرية بلغت 126 دولاراً في الفترات المتوترة. وفي الوقت ذاته، ارتفعت كلفة الشحن وأقساط التأمين البحري بنسب تراوحت بين 20% و40% فوق مستويات ما قبل الأزمة، مما تسبب في موجات "تضخم مستورد" أثقلت كاهل الموازنات النامية.
2. اضطراب التدفقات المالية واستنزاف الملاذات الآمنة: أدى خروج رؤوس الأموال الساخنة (Hot Money) لجوءاً إلى الملاذات الآمنة إلى تراجع صافي التدفقات الاستثمارية الأجنبية المباشرة إلى المنطقة بنسب بلغت نحو 15% في الاقتصادات غير النفطية، مما اضطر البنوك المركزية إلى استنزاف نحو 8% إلى 12% من احتياطيات النقد الأجنبي للدفاع عن العملات الوطنية.
3. ارتفاع علاوة المخاطر (Sovereign Risk Premia): تسببت التقييمات الائتمانية المتحفظة في زيادة علاوة المخاطر على السندات السيادية لبلدان المنطقة بمقدار 150 إلى 300 نقطة أساس، مما زاد من صعوبة وتكلفة وصول الاقتصادات الناشئة إلى أسواق رأس المال الدولية.
عدم التماثل الاقتصادي والتفاوت الهيكلي الإقليمي
سلطت جلسات قمة بانكوك الضوء على اتساع الفجوة الاقتصادية بين المجموعات الفرعية بالمنطقة:
- اقتصادات دول مجلس التعاون الخليجي: أظهرت قدرة أكبر على الصمود بفضل تحقيق أداء متماسك في القطاعات غير النفطية متوقع عند 3.5% إلى 4.2%، مستفيدة من المصدات المالية والخطط الاستراتيجية في التحول الرقمي والطاقات المتجددة.
- الاقتصادات الناشئة والمستوردة للنفط: تعاني هذه الاقتصادات من "العجز التوأم" (Twin Deficits)، حيث بلغ متوسط عجز الموازنة العامة نحو 6.5% من الناتج المحلي الإجمالي، بالتوازي مع عجز الحساب الجاري البالغ 5.2%، متأثرة بضغوط كلفة الاستيراد وارتفاع أسعار الفائدة العالمية.
واقع الاقتصاد العراقي بين الصدمات الريعية وتحديات التنويع
أخذت حالة العراق حيزاً تحليلياً دقيقاً في بانكوك بالنظر إلى الهيكل المالي للدولة الريعية:
1. العدوى الريعية وتغطية الإيرادات: تشكل الإيرادات النفطية أكثر من 90% من إجمالي إيرادات الموازنة العامة في العراق. وأوضح تقرير البنك الدولي أن أي تراجع بنسبة 10% في أسعار النفط العالمية يؤدي فوراً إلى اتساع عجز الموازنة العراقية بنحو 4.5% من الناتج المحلي الإجمالي، ما يهدد الإنفاق الاستثماري.
2. تضخم النفقات التشغيلية: يستحوذ باب "الرواتب والرعاية الاجتماعية" على أكثر من 70% من إجمالي الإنفاق الفعلي للموازنة العامة العراقية، مما يقلص حصة الإنفاق الرأسمالي والتنموي إلى أقل من 20%، ويعوق خلق فرص عمل حقيقية خارج القطاع الحكومي.
3. الإجهاد المائي والمخاطر المناخية: صُنّف العراق ضمن قائمة أكثر 5 دول تأثراً بالتغير المناخي والجفاف في المنطقة؛ حيث سجل انخفاضاً في مناسيب تدفق النهرين بنسبة تجاوزت 30% عن المعدلات التاريخية، مما كبّد القطاع الزراعي خسائر تُقدّر بـ 1.8% من الناتج المحلي غير النفطي.
معضلة الدين العام والسياسات الانكماشية
ركز المحور المالي للقمة على ظاهرة "تزاحم خدمة الدين" (Debt Service Crowding-out):
1. انكماش الحيز المالي (Fiscal Space): ارتفع متوسط نسبة الدين العام إلى الناتج المحلي الإجمالي في الاقتصادات الناشئة بالشرق الأوسط لتتجاوز 85%، بينما باتت مخصصات خدمة الدين (الأصل والفوائد) تستقطع أكثر من 30% من الإيرادات الذاتية للحكومات، مما يقلص المخصصات الموجهة للصحة والتعليم والبنية التحتية.
2. ضبط أوضاع المالية العامة: شدد صندوق النقد الدولي على أهمية خفض العجز الأولي بمقدار 1.5% إلى 2% سنوياً عبر توسيع القاعدة الضريبية وتحسين جودة التحصيل، مع إعادة توجيه الدعم الكلي المفتوح إلى برامج التحويلات النقدية المشروطة المستهدفة للفقراء.
التكيف المناخي والتحول نحو الاقتصاد الأخضر
أكد البنك الدولي في بانكوك أن سد الفجوة التمويلية المناخية بالشرق الأوسط يتطلب استثمارات سنوية تُقدّر بنحو 75 مليار دولار حتى عام 2030. وأبرزت القمة الحاجة إلى ابتكار أدوات مالية حديثة – كالسندات الخضراء وسندات الاستدامة – لتغطية 35% من هذه الاحتياجات عبر القطاع الخاص، لا سيما في مشاريع تحلية المياه، وكفاءة الطاقة، والزراعة الذكية مناخياً.
واخيرا
تأسست نقاشات قمة بانكوك 2026 على حقيقة محورية مفادها أن الاستقرار الاقتصادي في الشرق الأوسط لم يعد رهيناً بمسكنات إدارة الأزمات النقدية أو حلول الديون المؤقتة، بل يتطلب رؤية استراتيجية شجاعة للتحول الهيكلي الشامل. إن بناء اقتصاد إقليمي مرن ومستدام يفرضه التوازن الدقيق بين تحقيق الانضباط المالي وخفض المديونية السيادية، وبين ضمان الحماية الاجتماعية المستهدفة للشرائح الأكثر هشاشة. كما كشفت القمة أن دمج التكيف المناخي في صلب السياسات التنموية، إلى جانب تعزيز استقلالية المؤسسات النقدية وتحفيز بيئة الاستثمار الخاص، يمثل مرتكزاً أساسياً لتنويع القاعدة الاقتصادية، وتخفيف الانكشاف على الصدمات الجيوسياسية وسلاسل الإمداد العالمية خلال العقود القادمة.